信用金庫と信用組合の違いとは?根拠法や融資制限と選び方を徹底比較
📌 【この記事の重要ポイントまとめ】
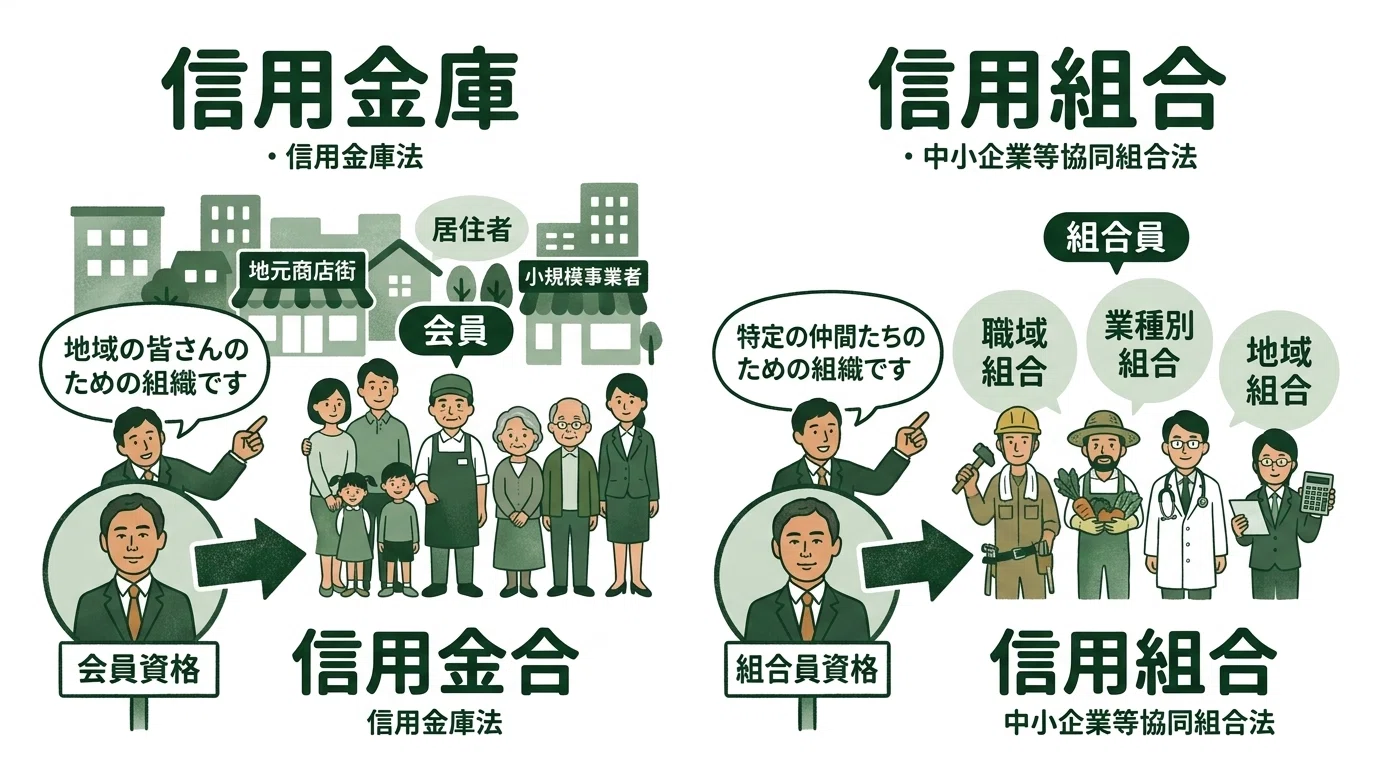
- 要点1:信用金庫は信用金庫法に基づく地域社会全体の共同組織であり、信用組合は中小企業等協同組合法に基づくより結びつきの強い職域・事業者の相互扶助組織である。
- 要点2:融資対象は信用金庫が「原則会員(資本金9億円以下または従業員300人以下等)」であるのに対し、信用組合は「原則組合員(より小規模な基準)」に厳格に限定され、員外融資の縛りも異なる。
- 要点3:どちらも預金保険制度(ペイオフ)の対象で元本1,000万円まで保護されるが、事業ステージや地域密着度、提供金利によって最適な選択肢は明確に分かれる。
【決定的な相違点】似ているようで全く別物?根拠法と会員資格から徹底解剖
【融資と預金の実態】融資限度額の制限や預金金利メリットの真相

【データ比較】信用金庫・信用組合・普通銀行のスペック徹底検証
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 根拠法・組織性格 | 信金:信用金庫法 信組:中小企業等協同組合法 銀行:銀行法 | 信金・信組は協同組織(非営利) 銀行は株式会社(営利目的) | 営利第一の銀行に対し、信金・信組は会員・組合員の相互扶助が根底にある。 |
| 取引資格(規模制限) | 信金:資本金9億円以下/従業員300人以下 信組:資本金3億円以下(業種別5,000万〜1億)/従業員300人以下(業種別50〜100人) | 銀行は制限なし(大企業・海外企業可) | 信組は小規模零細企業に完全にフォーカス。中堅規模に成長すると信金が視野に入る。 |
| 融資・預金の対象制限 | 信金:融資は原則会員、預金は制限なし 信組:融資は原則組合員のみ、員外預金は制限あり | 銀行は融資・預金ともに制限なし | 預金口座を作るだけなら信金は銀行並みに自由だが、信組は組合員加入を求められる場合がある。 |
| 営業エリア制限 | 信金・信組:定款に定めた地域内に厳格に限定 (県内数市町村〜都府県単位) | 地方銀行は複数県、メガバンクは全国・世界 | 事業拠点を移転した際に取引が継続できなくなるリスクに留意が必要。 |
| 預金保護(ペイオフ) | 預金保険法により保護 元本1,000万円までとその利息 | 銀行・信金・信組すべて同一条件 | 信用不安を理由に敬遠するのは完全な誤認。預金保護の観点では対等。 |
「信金の定期預金、地元の支店開設〇周年記念で金利0.6%の優遇があって即乗り換えた。ネット銀行より金利が高いとは灯台下暗しだった」(40代・個人預金者)中小企業庁や金融庁のモニタリングデータでも示されている通り、信用組合や信用金庫の決算や評判を細かく精査すると、地域社会との結びつきが強い機関ほど預貸率(預金に対する貸出の比率)を堅調に維持している反面、デジタル対応への投資余力では大手行に後れを取っている現実が浮き彫りになっています。対面での親身な手厚さと、デジタルインフラの利便性。この二律背反が現場のリアルです。
「引っ越しで営業エリア外に出てしまったら、口座解約を勧められた。ネットバンキングの手数料もメガバンクに比べると割高だし、アプリの使い勝手は正直前時代的」(30代・IT勤務)
一般に知られていない盲点とネットの誤解
インターネット上では、信用金庫や信用組合について事実無根のネガティブな噂や思い込みが散見されます。取材を通じて判明した「3大誤解」の真相を正しておきます。誤解1:「信用組合は経営が危なく、預金が戻らないリスクがある」
ネット掲示板などで「信用組合は規模が小さいから危険」という書き込みを目にすることがありますが、これは完全な事実誤認です。前述の通り、信用組合も預金保険法第2条に基づく預金保険制度の対象金融機関です。万が一の経営破綻時には、国と預金保険機構によって預金者1人当たり元本1,000万円までと破綻日までの利息が法的に担保されます。また、仮に破綻した場合でも、大半のケースでは受け皿となる同業の信用組合や信用金庫へ事業譲渡され、預金は保護されます。誤解2:「金利は銀行より常に不利で高い」
融資利率については、メガバンクが優良大企業に提示する優遇金利(いわゆるプライムレート)と比較すれば、信金・信組の金利は1〜2%程度上乗せされるケースが一般的です。しかし、そもそも大企業の金利相場と零細企業の金利相場を同一に論じること自体がナンセンスです。さらに、自治体の制度融資(利子補給や信用保証協会の保証料補助)を組み合わせる場合、信金や信組が窓口となることで、実質的な借入コストを極めて低廉に抑えられるスキームが数多く存在します。預金金利に関しても、地域還元を目的とした独自の上乗せ金利が設定されるため、むしろ銀行より有利な局面が多々あります。誤解3:「誰でも窓口に行けばすぐに借入・口座開設ができる」
「街の金融機関だから敷居が低いだろう」と無防備に飛び込むと、手続きの段階で戸惑うことになります。信用金庫も信用組合も、営業エリア制限と構成員資格のチェックが厳密です。特に信用組合の場合、融資を受けるには数千円から数万円程度の「出資金」を支払って組合員になる法的ステップが不可欠であり、申込当日に即座に資金調達できるわけではありません。【プロの結論】信用金庫と信用組合はどっちを選ぶべきか?後悔しない判断基準
社会学的な観点から見れば、信用金庫と信用組合は、近代的な資本市場がこぼし落としがちな「顔の見える共同体資本(ソーシャル・キャピタル)」を機能させる装置に他なりません。冷徹なアルゴリズムによる与信管理が席巻する時代だからこそ、人情と定性評価に根ざした両者の存在価値は逆に際立っています。 では、読者が事業主や生活者として立ち向かう際、信用金庫と信用組合のどっちを選ぶべきか。その明確な分岐点を提示します。信用金庫を選ぶべき人・事業者の条件
* 年商数千万円〜数億円規模を目指す中小企業・法人: 融資限度額に一定のゆとりがあり、地域内での事業拡大に伴うまとまった資金需要(設備投資や事業承継など)に耐えうる体力を持っています。 * 将来的に地方銀行との協調融資を視野に入れている経営者: 信金で実績を作っておくことで、次のステージで第二地銀や第一地銀を巻き込んだシンジケートローン等へステップアップする足がかりになります。 * 営業地域内に定住し、手厚い定期預金優遇を受けたい個人: 口座開設の手間が銀行とほぼ変わらず、員外預金のハードルが低いため、地域の高金利定期を資産形成に組み込むメリットが大きいです。信用組合を選ぶべき人・事業者の条件
* 創業間もない個人事業主・小規模零細企業(従業員数名〜家族経営): 資本金数百万円、売上数百万円といった段階では、信金ですら審査に慎重になることがあります。その規模感に最も親身に寄り添い、育成型の融資を実行してくれるのが信用組合です。 * 特定の業界(医師・歯科医師・飲食業・職域など)に所属している人: 同業種が集う業域信用組合(医師信用組合など)を利用できる場合、一般の金融機関ではあり得ないほど業界の商慣習に精通した審査や、破格の融資枠が用意されています。 * 担当者と二人三脚で事業の再建・改善を図りたい事業者: 信組の営業担当者は顧客の現場へ頻繁に足を運ぶスタイルが定着しており、経営相談や補助金申請などの実働サポートを濃密に受けられます。慎重になるべき・普通銀行を優先すべき人
* 全国規模での多店舗展開や海外進出を計画している急成長スタートアップ * ネットバンキングの操作性、API連携、振込手数料の安さを最重視するデジタルネイティブ層 * 将来的に本拠地を他県へ移転する可能性が高い事業者 自身の事業フェーズと生活の拠点が「どこにあるのか」を見極めることが、失敗しないパートナー選びの第一歩です。【信用組合 信用金庫 違い】に関するよくある質問(FAQ)
Q1:個人の住宅ローンやマイカーローンを借りる場合、信用金庫と信用組合のどちらが通りやすい?
A1:一概にどちらが通りやすいとは言えませんが、属性(年収や勤続年数)にやや不安がある場合は、担当者が個別の事情を汲み取って審査部門に交渉してくれる信用組合や信用金庫の方が、メガバンクの自動スコアリングより柔軟に対応してくれる傾向があります。ただし、金利水準そのものはネット銀行の方が低いことが多いため、審査通過の可能性と総支払利息のバランスを比較検討する必要があります。
Q2:信用金庫や信用組合の口座を作る際、出資金は必ず払わないといけない?
A2:普通預金口座の開設だけであれば、信用金庫では出資金なしで一般の銀行同様に作れるケースがほとんどです(員外預金が認められているため)。一方、信用組合の場合は定款や運用方針により、預金口座開設時であっても組合員加入(1口数百円〜数千円程度の出資金払い込み)を推奨または必須とされる場合があります。融資を受ける際は、両者とも必ず会員・組合員としての出資が求められます。
Q3:万が一、業績が悪化してリスケジュール(返済猶予)を頼む時、銀行と信金・信組で対応はどう違う?
A3:決定的な違いが出やすい局面です。株式会社である大手銀行は不良債権処理のプレッシャーが強く、早期の債権回収に舵を切るケースが見られます。一方、地域経済の維持を使命とする信用金庫や信用組合は、経営改善計画の策定を親身に手助けし、リスケジュールに応じる柔軟性が高い傾向があります。長年担当者と誠実な人間関係を築いてきたかが、土壇場での命運を分けます。 (出典: 信用組合 信用金庫 違い(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
日銀の金融政策正常化に伴い、日本の金融界は十数年ぶりに「預金金利と貸出金利が競い合って動く時代」へと突入しました。金利がゼロだった時代は、どこの金融機関に預けても差がなく、借り入れも低利な日本政策金融公庫やメガバンクに一極集中しがちでした。 しかし、金利が上昇局面にある今、事業者にとっては「不況時でも自社を見捨てずに伴走してくれる金融機関が身近にあるか」、個人にとっては「少しでも有利な金利で手堅く資産を守り育てられるか」が極めて重要になっています。 信用金庫と信用組合は、看板の響きこそ似ていますが、その設計図は明確に異なります。地域の経済圏全体を支える「信用金庫」と、極めて近しい仲間たちの相互扶助に徹する「信用組合」。それぞれの根拠法、会員資格、融資の特性を正しく理解し、自社の成長ステージやライフスタイルに合わせて使い分けることこそが、激動の金融環境を生き抜く最良の防壁となるはずです。毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
